|
短期的見通し速報blog はじめました |
 |
|
 | 10/07更新 |
| グローバル・マネーの立場から日本市場への投資スタンスを考察します | |
 | |
| 市場・投資に関する評論を随時掲載します | |
 | |
| 10/07更新 | |
| 東証株価見通しに沿って投資にチャレンジします | |
 | |
| 10/07更新 | |
| 安心12銘柄の割安ランキングです | |
 | |
| 10/07更新 | |
| 株価上昇中の高値更新銘柄に積極的な投資を行います | |
 | |
| 10/07更新 | |
| 下降トレンド銘柄の特徴を利用して投資を行います | |
 |
| 専門用語の解説です |
| YS総合研究所へようこそ! |
| YS総合研究所では、論理的かつ統計的に一定の根拠がある投資方法の開発を目指しています。長期(1-2年)、中期(3ヶ月)、短期(1ヶ月)に分けて、グローバルな投資資金の視点で、数値的根拠に基づき、それぞれの見通しを考察し、事前設定したルールや銘柄選定条件に合致した銘柄を毎日公開し、その後の成果をフォローして選定条件のブラシアップすることを目標としております。当サイトを訪問された方の株式投資スキルの向上の一助になれば幸いです。なお、実際の投資は自己責任でお願いします。 |
| ■短期的な今後の見通し 10/07更新 | ||||||||||||||||||||
|
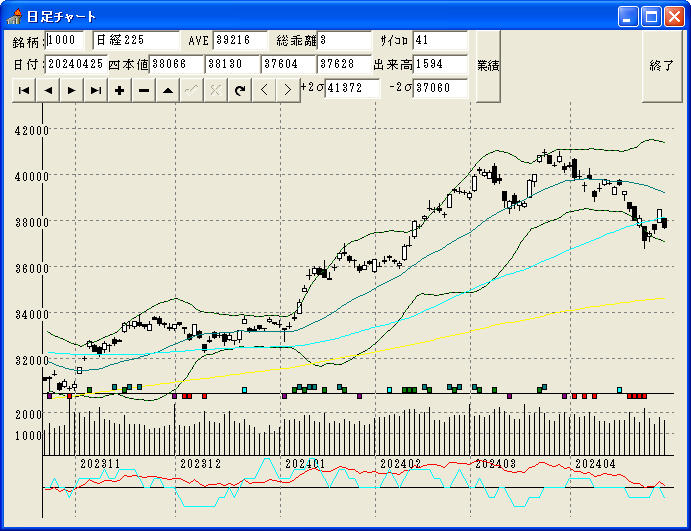
[市況] 10月6日、NYDowとNASDAQは上昇しました。10月7日の日経平均先物は、前日終値と同値で寄り付くと、午前中は110円高まで上昇したのち690円安まで下落し、午後は340円安から670円安の間でもみあって、結局、540円安で取引を終えました。日経平均の終値は648円安の70035円で、出来高は23.31億株でした。 高値更新銘柄数と安値更新銘柄数との差は、マイナス幅を拡げました。個別銘柄に関しては、「売り」が有利の状態です。 空売り比率は、5日平均を6日ぶりに上回りました。個別銘柄への信用の売り圧力は、強まりました。 10月6日の米国市場では、中東からの原油輸出量が回復しているとの観測を背景に原油先物相場が下落したことや、長期金利が低下したことが投資家心理を支え、ウォルマートやP&G、ホーム・デポなど消費関連株に買いが入りました。また、生産拡大が伝わったAMDなど一部のAI・半導体関連株に収益増を期待した買いが入り、相場を支えました。NYダウは4日続伸し、ナスダックも5日続伸しました。 10月7日の日本市場では、足元の急ピッチな株高の反動で、短期的な過熱感を意識した利益確定の売りが優勢となりました。値がさのAI・半導体関連株の一角が売られたほか、金利上昇を追い風にこれまで上昇してきた銀行株にも売りが出ました。台湾加権指数や韓国総合株価指数(KOSPI)が下落したことも重石となりました。日経平均は3営業日ぶりに反落しました。 [テクニカル視点] 日経平均は、9日線と25日線の上にあります。短期トレンドには青信号が点灯しています。 総合乖離率は+26.5%とプラス幅を縮め、200日線との乖離率も+15.6%とプラス幅を縮めました。一目均衡表では雲の上にあります。3つの要素すべてがプラスであり、中期トレンドにも青信号が点灯しています。 ドルベースの日経平均(海外投資家からの見た目)は、9日線・25日線・200日線の上にあります。 NYダウは、25日線の下にありますが、200日線の上にあり、9日線を上回りました。一目均衡表では雲の下にあります。ナスダックは、9日線・25日線・200日線の上にあります。一目均衡表では雲の上にあります。米国市場の短期トレンドには黄信号が、中期トレンドにも黄信号が点灯しています。 日経平均とナスダックの200日移動平均線と株価の乖離率の差は、+4.4ポイントとプラス幅を縮め、日経平均が3080円ほど割高であることを示しています。また、NYダウとの差は、+13.3ポイントとプラス幅を縮め、日経平均が9310円ほど割高であることを示しています。 日経VIは32.73と前日より上昇し、VIXは15.02と前日より低下ました。日経VIは、投資家が不安を強めているとされる目安の20を依然として上回っています。 [ファンダメンタルの現状認識] 市場は現在、「AIへの大規模投資の合理性」「中東や南米、ウクライナをめぐる地政学的リスク」「米関税政策が世界景気に与える影響」「中国景気が世界経済に与える影響」「米国の景気・雇用状況・住宅市況」「為替の動向」といった事柄を材料視しているようです。 米国の4~6月期のGDP確定値は前期比年率2.2%増で、改定値の1.5%増を上回りました。また、4~6月期の米企業の決算は、おおむね好決算を記録しています。 米国の7月の製造業受注、8月の耐久財受注、8月の小売売上高、8月のISM非製造業景況指数、9月のコンファレンスボード消費者信頼感指数、9月のシカゴ購買部協会景気指数、9月のフィラデルフィア連銀製造業景況指数、9月のミシガン大学消費者信頼感指数は市場予想を上回りました。また、8月の消費者物価指数は市場予想と一致しました。一方、8月の鉱工業生産指数、9月のISM製造業景況指数、9月のニューヨーク連銀製造業景況指数は市場予想を下回りました。経済指標は9勝3負で、景気面では強気材料ですが、利上げペースが上がるという面では弱気材料です。 米国の9月の雇用統計によれば、非農業部門の就業者数は前月比2.9万人増で、市場予想の8.4万人増を下回りました。また、失業率は4.2%で、前月の4.1%から悪化しました。雇用は景気面では弱気材料ですが、利上げペースが下がるという面では強気材料です。 米国の8月の新築住宅販売件数、8月の中古住宅販売仮契約指数は市場予想を上回りました。一方、8月の中古住宅販売件数、8月の住宅着工件数、9月の住宅市場指数は市場予想を下回りました。7月のS&Pケース・シラー住宅価格指数(主要20都市圏の価格指数)は前年同月比+2.5%で、市場予想の+2.2%を上回りました。住宅関連の指標は3勝3負で、景気・金利の両面で中立です。 米欧日の金融政策に目を向けます。 FRBは、9月のFOMCで政策金利を0.25%引き上げ、政策金利見通しでは年内にさらに0.25%の利上げを示唆しました。 ECBも、9月の理事会で0.25%の利上げを決定し、中銀預金金利を2.5%としました。 日銀も、9月の金融政策決定会合で政策金利の0.25%引き上げを決定しました。 日経平均採用銘柄全体では、予想PERは17.59、PBRは1.92となっています。直近の四半期決算発表にともない、予想ROE(企業の今期収益力の見通し)は10.9%となり、これは3か月前より0.4ポイント改善されています。また、今期予想利益の伸び率は+17.2%で、こちらは3か月前より5.2ポイント改善されています。 イールドスプレッドは、日本-2.59、米国+0.26と日本が2.85ポイント割安ですが、OECDの2026年予想実質GDPの伸び率(日本+2.9、米国+5.8)は2.9ポイント日本が下回っています。これらを総合すると、ファンダメンタルでは、中長期的に日本市場は米国市場より0.05ポイント(日経平均換算で670円ほど)割高の状態です。 [今後の見通し] 日経平均は、前日のNYダウが上昇したにもかかわらず、下落しました。NYダウに対する日経平均の短期的なプレミアム(ドルベース・為替考慮後)は+6.1%となり、日経平均の割高幅は5370円から4060円に縮小しました。プレミアム値は、ここ一週間、+4060円~+5370円の間で推移しています。 日米の長期金利の差は、2.22ポイントから2.21ポイントに縮小しました。ドル円相場はもみあいました。 テクニカル面では、米国市場は短期的にはもみあいで、中期的にももみあいです。日経平均は、短期的には上昇トレンドで、中期的にも上昇トレンドです。 10月7日の米国市場では、9月のFOMC議事要旨などが注目されるでしょう。引き続き、長期金利の推移も株式相場に影響を与えそうです。 きょうの日経平均は、想定範囲内で推移しました。上値は目安のラインを520円ほど下回り、下値は目安のラインを640円ほど上回りました。目先は、ボリンジャーバンド+2σ+600円(現在70680円近辺)が上値の目安に、ボリンジャーバンド+1σ+600円(現在68640円近辺)が下値の目安となりそうです。 日経平均は反落しましたが、前日の安値は下回りませんでした。上昇中のボリンジャーバンド+2σラインに沿った動きから逸脱したとはいえないようです。 | ||||||||||||||||||||
| ■今週の日経平均の動きと投資スタンス 10/01更新 | ||||||||||||||||||||
|
[ファンダメンタルの現状認識] 先週の米国市場では、イラン情勢の先行き不透明感から原油価格と長期金利が上昇したことが重石となった一方、9月の雇用統計が市場予想を下回ったことを受けて早期利上げ観測が後退したことは投資家心理の支えとなり、結果として、株価指数はまちまちな動きとなりました。 中長期的には、「中東における地政学的リスクの増大」「ウクライナ紛争の長期化」「インフレや金利上昇による世界経済の減速」「中国の不動産バブル崩壊と景気減速」「スタグフレーション到来」といったリスクが意識されています。 2026年の名目GDP予想値を勘案すると、日米市場のイールドスプレッドの差は、日本市場が0.01ポイント割高であることを示しています。割高の要因は、PERの差(S&P500のPERは19.8、日経平均採用銘柄の今期予想PERは17.4)や金利の差、GDP伸率の差などです。2026年の日米のGDP伸び率の差が、OECD予想値に比べて0.01ポイント拡大する(日本が下方修正されるか、米国が上方修正される)か、または日経平均採用銘柄の今期予想PERが17.4程度になるか、あるいは日経平均が68310円程度となれば、日米市場は均衡する、と解釈できます。中長期的には、日本市場は100円ほど割高の状態です。ファンダメンタル的には、日本市場は米国市場と比べてやや魅力的であるともいえます。 [日経平均上昇の条件] 日経平均がさらに上昇するためには、
などの環境が必要です。 最近の動きを見ると、
[テクニカル視点] 直近の日経平均株価は、一目均衡表の雲の上にあります。総合乖離率は+19.8%と前週よりプラス幅を拡げ、200日移動平均線乖離率も+13.3%と前週よりプラス幅を拡げました。3つの要素すべてがプラスであり、中期的トレンドには青号が点灯しています。また、日経平均は9日線と25日線の上に位置しており、短期トレンドにも青信号が点灯しています。 日経平均とナスダックの200日線乖離率の差は、+3.6ポイントとプラス幅を拡げ、日経平均が2460円ほど割高であることを示しています。また、NYダウとの差は、+11.6ポイントとプラス幅を拡げ、日経平均が7920円ほど割高であることを示しています。 NYダウは、200日線の上にありますが、9日線と25日線の下にあります。一目均衡表では雲の下にあります。ナスダックは、9日線・25日線・200日線の上にあります。一目均衡表では雲の上にあります。米国市場の短期トレンドには黄信号が、中期トレンドにも黄信号が点灯しています。 米国市場のボラティリティーを示す指標であるVIXは15.3と前週より上昇し、日本市場のボラティリティーを示す日経VIも、22.6と前週より上昇しました。日経VIは、投資家が不安心理を強めているとされる目安の20を依然として上回っています。 [今週の見通し] 米国市場では、長期金利の上昇や原油高が企業業績や世界経済に与える悪影響が当面の関心事となるでしょう。 ドル円相場は、2026年7月につけた163円台をピークに、円高方向に転換しています。今週は、1ドル157円台から159円台での動きが予想されます。 今週の米国市場では、米国とイランの対立が新たなフェーズに突入するかどうかが関心事となるでしょう。9月のFOMC議事要旨、9月のISM非製造業景況指数、10月のミシガン大学消費者信頼感指数(速報値)なども注目されます。米国外では、ドイツの8月の製造業受注や8月の貿易統計、ユーロ圏の8月の生産者物価指数(PPI)、日本の9月の消費者信頼感指数や9月の工作機械受注などが発表されます。OPEC会合やブラジル大統領選の結果にも注目が集まります。 先週の日経平均は、想定レンジを上下に逸脱しました。上値は目安のライン(ボリンジャーバンド+2σ)を1140円ほど上回り、下値は目安のライン(25日線)を570円ほど下回りました。今週の日経平均は、ボリンジャーバンド+3σ(現在69530円近辺)が上値の目安に、ボリンジャーバンド+1σ(現在66870円)が下値の目安となりそうです。 今週の日本市場は、上昇中のボリンジャーバンド+2σラインに沿った動きとなりそうですが、イラン情勢の影響も大でしょう。 |
|
YS総合研究所はリンクフリーです。 リンクはトップページ(http://www.yslab.jp/)にお願いいたします。 
|
|
東証株価見通し コラム 日経225INDEXへの投資 安心銘柄の押し目買い投資 上昇中銘柄への投資 下降トレンド銘柄への投資 用語解説 |